
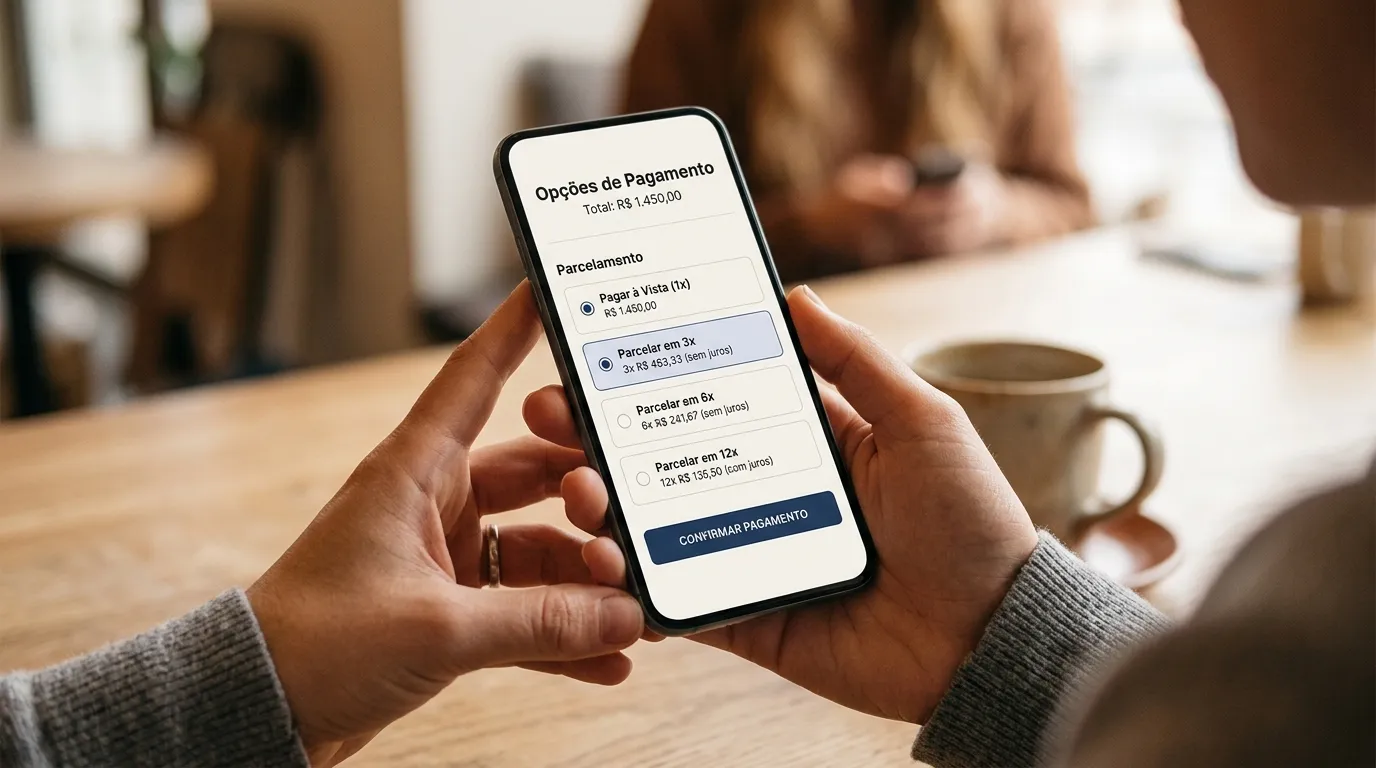

O Pix parcelado funciona como uma forma de crédito: a instituição paga o valor integral ao recebedor na hora, via Pix, enquanto quem envia assume parcelas mensais com juros e IOF. Para quem recebe, a transação é igual a um Pix comum; para quem paga, trata-se de um financiamento com custos que variam conforme a instituição e o perfil de crédito.
Neste artigo, você vai entender como calcular o custo real da operação, quais regras se aplicam, como comparar o Pix parcelado com outras formas de crédito, os principais riscos envolvidos e como realizar a operação na prática.
Pix parcelado é Pix ou crédito? O que acontece por trás da transação
Apesar do nome, o Pix parcelado não é uma extensão do Pix tradicional. O Pix comum é instantâneo, não envolve crédito e exige saldo disponível. Já o Pix parcelado usa o Pix apenas para transferir o valor na hora, enquanto quem paga está, na prática, contratando um crédito com a instituição financeira.
Essa diferença muda o impacto financeiro. Quem recebe obtém o valor à vista, sem custos. Quem paga assume uma dívida parcelada, com juros, IOF e possíveis tarifas. A operação se assemelha a um empréstimo vinculado a um pagamento.
Além disso, o formato varia entre instituições: pode estar ligado ao cartão de crédito ou a uma linha de crédito separada. Essa escolha influencia o custo total e o impacto no orçamento, por isso vale verificar antes de confirmar a operação.
Juros, IOF e CET do Pix parcelado: como calcular o custo real
Saber que há juros não basta — o que importa é entender o custo total da operação. O Custo Efetivo Total (CET) reúne todos os encargos e permite comparar ofertas de forma objetiva.
O que compõe o custo de um Pix parcelado
Todo Pix parcelado envolve custos como juros, IOF e, em alguns casos, tarifas administrativas. As taxas variam conforme a instituição e o perfil de crédito, o que impacta diretamente o valor final pago.
Por exemplo, ao parcelar R$ 1.000 com juros mensais, o total ao final pode superar o valor original em mais de 10%, sem contar IOF e tarifas. Por isso, olhar apenas o número de parcelas pode ser enganoso — o mais importante é avaliar o custo total da operação.
Como comparar o CET entre instituições
O CET é o indicador mais completo para avaliar qualquer operação de crédito, pois consolida juros, IOF e tarifas em uma única taxa. Antes de confirmar um Pix parcelado, vale checar os seguintes critérios:
- CET mensal e anual: compare sempre na mesma base (anual) para não confundir taxas mensais baixas com custos totais menores
- Valor total a pagar: o app deve mostrar quanto você vai desembolsar ao final de todas as parcelas
- IOF discriminado: confirme se o IOF já está incluído no CET ou se é cobrado separado
- Tarifas de abertura de crédito: algumas instituições cobram uma taxa fixa na contratação
Apps como o do Mercado Pago e de outros bancos digitais costumam exibir o CET na tela de confirmação, antes de a operação ser finalizada. Consultar esse número é o passo mais importante do processo.
Regulamentação do Banco Central: o que já existe e o que ainda está em aberto
O Pix parcelado ainda não tem uma regulamentação padronizada pelo Banco Central. Enquanto isso, cada instituição define suas próprias regras, o que gera diferenças relevantes em taxas, prazos e formas de cobrança.
Na prática, isso exige mais atenção ao comparar opções, já que a forma de apresentar custos pode variar. Até que haja padronização, o mais seguro é analisar as condições caso a caso antes de contratar.
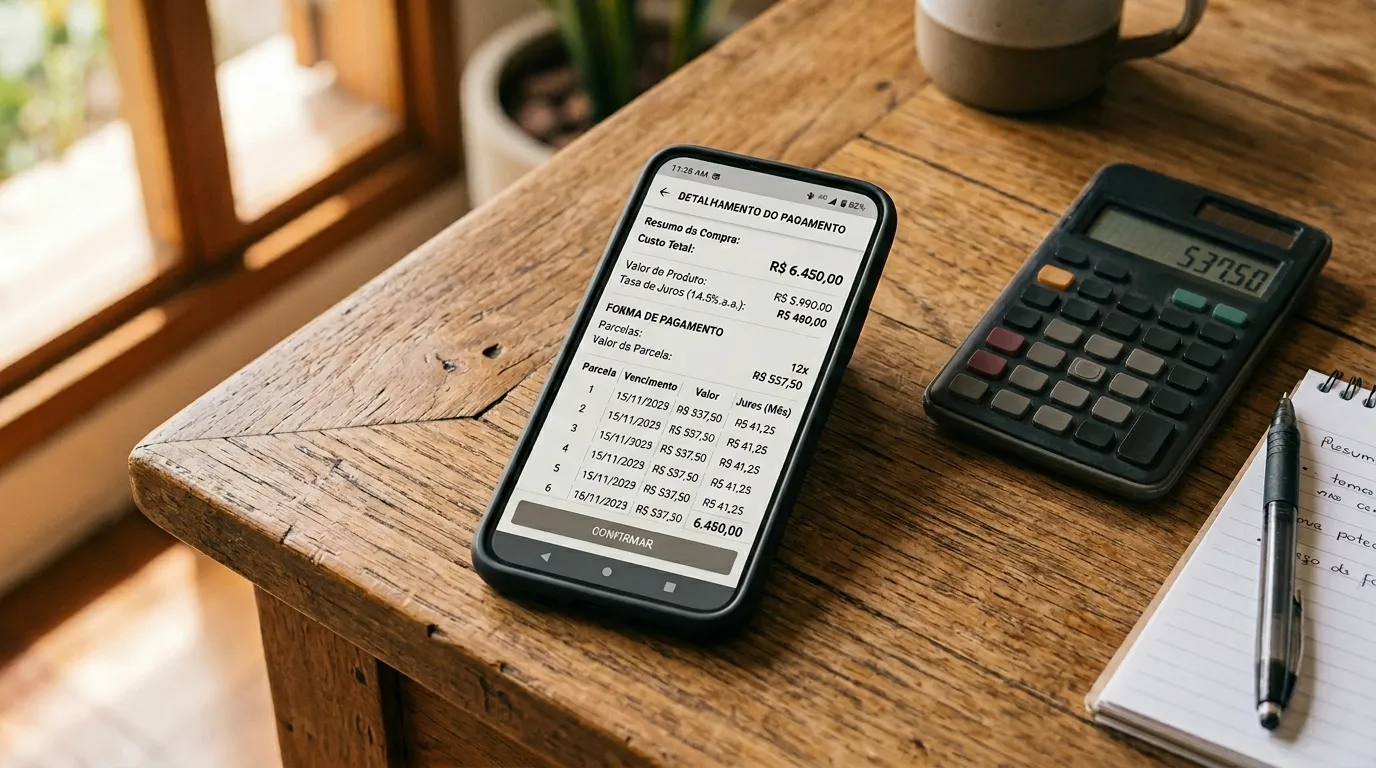
Pix parcelado vs. cartão de crédito vs. crédito pessoal: quando cada opção pode fazer sentido
Comparar modalidades de crédito exige olhar para o mesmo valor e prazo em cada alternativa — e não apenas para o nome da operação. Cada modalidade tem características que podem favorecer ou prejudicar dependendo do contexto.
- Pix parcelado: o CET varia muito entre instituições; em algumas modalidades, não exige cartão de crédito; as parcelas têm datas de vencimento próprias, separadas da fatura do cartão; pode ser a única opção para quem não tem limite de cartão disponível
- Cartão de crédito parcelado: concentra todas as compras em uma única fatura mensal, facilitando o controle; algumas lojas oferecem parcelamento sem juros; compromete o limite do cartão, o que pode afetar outras compras; o CET é zero quando há parcelamento sem juros — mas pode ser alto no rotativo
- Crédito pessoal: o valor cai diretamente na conta, com liberdade de uso; os prazos costumam ser mais longos; as taxas de juros tendem a ser mais altas do que as do cartão sem juros; é uma alternativa para quem precisa de valores maiores ou não tem cartão
O critério central de decisão é o CET comparado para o mesmo valor e prazo. Se o Pix parcelado apresentar um CET menor do que o crédito pessoal e o cartão não oferecer parcelamento sem juros para aquela compra, ele pode ser a alternativa mais econômica.
Nenhuma das três opções é melhor em todos os cenários. A escolha depende do CET disponível para o seu perfil, do impacto no limite do cartão e de como cada parcela se encaixa no orçamento mensal.
Riscos e cuidados antes de fazer um Pix parcelado
Como toda operação de crédito, o Pix parcelado envolve compromissos financeiros que pedem avaliação cuidadosa. Conhecer os riscos e adotar alguns cuidados pode ajudar a evitar surpresas.
Riscos que merecem atenção
O principal risco é o superendividamento por acúmulo de parcelas. Como o Pix parcelado é acessível e rápido, é possível contratar várias operações em sequência sem perceber o peso total das parcelas mensais. Somadas às demais despesas fixas, essas parcelas podem comprometer uma fatia relevante da renda.
Outro ponto de atenção são os encargos por atraso. Parcelas não pagas na data geram multa, juros de mora e podem ser registradas em cadastros de inadimplência, elevando o custo total da operação de forma considerável. A falta de padronização regulatória também dificulta a comparação entre instituições — o que torna mais trabalhosa a tarefa de encontrar a oferta com menor CET.
Há ainda golpes que usam o nome “Pix parcelado” para enganar pessoas. Qualquer oferta recebida fora do app oficial do seu banco ou conta digital merece desconfiança. A operação legítima sempre acontece dentro do ambiente autenticado da instituição financeira.
Checklist antes de confirmar a operação
Antes de finalizar qualquer Pix parcelado, percorra estes pontos:
- Confira o CET total da operação, não apenas a taxa mensal
- Verifique o número exato de parcelas e as datas de vencimento
- Calcule o valor total a pagar e compare com o preço à vista
- Confirme se há entrada obrigatória e se você tem o valor disponível
- Avalie se as parcelas cabem no orçamento sem comprometer outras despesas fixas
Como fazer Pix parcelado no app: passo a passo geral
O fluxo para fazer um Pix parcelado varia conforme o app, mas a lógica geral é semelhante na maioria das instituições que já oferecem a funcionalidade.
- Abra o app do seu banco ou conta digital e acesse a área de Pix
- Selecione a opção de enviar ou pagar e procure por “parcelar” ou “Pix parcelado”
- Insira a chave Pix de quem vai receber e o valor da transação
- Escolha o número de parcelas disponíveis para o seu perfil
- Revise o CET, o valor de cada parcela e o total a pagar antes de avançar
- Confirme a operação com sua senha ou biometria
Em geral, esse fluxo segue a mesma lógica nos apps: as condições de crédito são exibidas na tela de revisão, antes da confirmação da operação. É nesse momento que você consegue ver taxas, número de parcelas e o custo total.
Também existem alternativas sem vínculo com cartão de crédito, oferecidas por algumas instituições e serviços específicos. Vale lembrar que nem toda loja ou pessoa física aceita Pix parcelado, já que a disponibilidade depende da instituição de quem paga e do contexto da transação.
Perguntas frequentes sobre Pix parcelado
Precisa ter saldo na conta para fazer Pix parcelado?
Na maioria dos casos, não é necessário ter o valor total disponível, pois a operação usa limite de crédito da instituição. Algumas modalidades exigem saldo para cobrir a primeira parcela ou uma entrada. Nas datas de vencimento de cada parcela, o valor correspondente precisa estar disponível na conta para o débito automático.
O Pix parcelado pode ser usado em qualquer loja?
Depende da instituição e do tipo de transação. Algumas modalidades funcionam para transferências entre pessoas físicas; outras operam apenas em estabelecimentos parceiros. Soluções como o Pagaleve, por exemplo, têm rede própria de lojas conveniadas — o que limita o uso a esses parceiros.
Em quantas vezes dá para parcelar um Pix?
O número de parcelas varia conforme a instituição e o perfil de crédito. Algumas oferecem até 12 vezes; outras chegam a 24 vezes. Quanto mais parcelas, maior tende a ser o CET total — por isso vale simular diferentes prazos no app antes de confirmar.
Qual a diferença entre Pix parcelado e Pix com cartão de crédito?
No Pix com cartão de crédito, as parcelas são debitadas na fatura mensal do cartão e usam o limite disponível. No Pix parcelado via crédito pessoal, as parcelas têm vencimentos próprios e não comprometem o limite do cartão. O CET pode ser diferente em cada modalidade — comparar os dois antes de decidir é o caminho mais seguro.
Comparar condições antes de parcelar é sempre o passo mais importante. Ter acesso claro ao CET e ao custo total ajuda a evitar surpresas e tomar uma decisão mais informada. Antes de contratar, vale simular a operação no app da sua instituição e revisar taxas, parcelas e valor final. Esse cuidado simples pode fazer diferença no impacto da decisão no seu orçamento.
Aplicam-se restrições. Consulte mais informações sobre produtos, serviços e termos de uso em: https://www.mercadopago.com.br/ajuda/termos-e-condicoes_299