

O pró-labore é a remuneração que as pessoas sócias recebem pelo trabalho que exercem na própria empresa, funcionando como um “salário” para quem faz a gestão. Diferente dos lucros, ele é uma contraprestação direta pela atuação no negócio, sendo obrigatório para quem trabalha na operação.
Neste artigo, você vai entender as diferenças entre pró-labore e distribuição de lucros, as regras para quem deve receber e como realizar o cálculo correto. Além disso, mostraremos como organizar as finanças da sua empresa para garantir uma gestão saudável e segura. Confira o passo a passo completo a seguir e tire suas dúvidas.
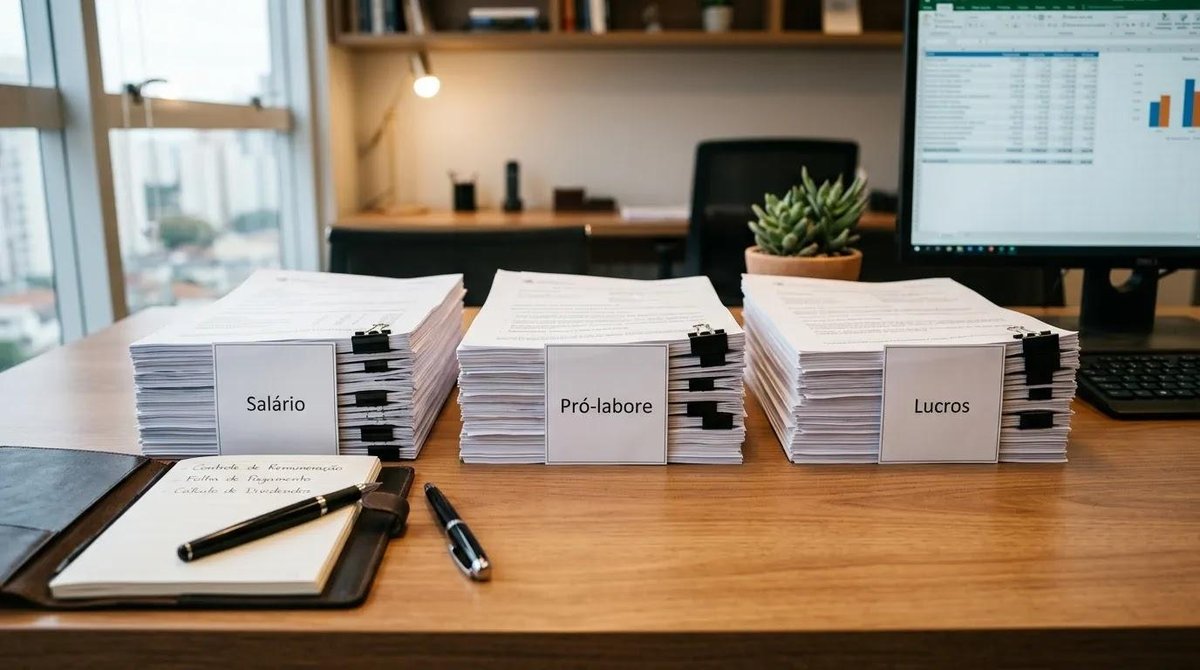
Pró-labore, salário e distribuição de lucros: o que muda em cada caso
Esses três termos costumam gerar confusão, mas cada um tem regras, tributações e finalidades próprias. Entender essas diferenças ajuda a tomar decisões mais seguras sobre a remuneração de quem empreende.
Como o pró-labore se diferencia do salário
O salário é regulado pela CLT e traz uma série de obrigações para a empresa: 13º salário, férias remuneradas, FGTS e encargos patronais. Quem recebe salário tem vínculo empregatício formal com a organização.
O pró-labore, por outro lado, não gera essas obrigações por padrão. Pessoas sócias que trabalham na empresa não têm vínculo empregatício com ela, são pessoas donas do negócio, não integrantes do quadro de pessoal. Por isso, não há 13º, férias obrigatórias nem depósito de FGTS vinculado ao pró-labore.
As principais diferenças em resumo:
- Salário: vínculo CLT, com 13º, férias e FGTS obrigatórios
- Pró-labore: remuneração pelo trabalho do sócio, sem esses encargos por padrão
- Salário: sujeito a IRRF e INSS de quem é empregado
- Pró-labore: sujeito a IRRF e INSS, mas com alíquotas e bases de cálculo próprias
Distribuição de lucros: quando entra em cena
A distribuição de lucros é a parcela do resultado positivo da empresa que é repassada às sócias e aos sócios. Ela não depende do trabalho exercido, mas do capital investido e do desempenho financeiro do negócio, funcionando como um complemento baseado no resultado real.
A grande diferença tributária entre as modalidades está resumida nos seguintes pontos:
- Distribuição de lucros: não está sujeita à incidência de INSS, ao contrário do pró-labore, o que a torna atrativa do ponto de vista fiscal;
- Lucro apurado: essa remuneração só pode existir e ser distribuída caso a empresa apresente um resultado financeiro positivo;
- Coexistência: é possível que as pessoas sócias recebam as duas formas ao mesmo tempo, cobrindo tanto o trabalho quanto o capital.
Quem deve receber pró-labore e quando ele é obrigatório
Toda pessoa sócia que exerce atividade na empresa deve ter o pró-labore definido, pois a Receita Federal e o INSS entendem que quem trabalha no próprio negócio deve contribuir sobre essa remuneração. Não é opcional: deixar de formalizar esse pagamento pode gerar graves problemas fiscais e inconsistências com a previdência no futuro.
Existem regras específicas sobre a obrigatoriedade e os limites de valores que devem ser observados:
- Pessoas sócias e investidoras: aquelas pessoas que apenas aportaram capital, mas não participam da gestão ou operação, não precisam receber pró-labore, sendo remuneradas apenas pelos lucros;
- Piso salarial: o valor definido não pode ser inferior ao salário mínimo vigente, conforme orientação dos órgãos fiscalizadores para evitar a evasão de contribuições;
- Microempreendedor Individual: no caso do MEI, a dinâmica é simplificada, pois a contribuição previdenciária já está incluída mensalmente no documento de arrecadação DAS.
Para que a definição do valor e o enquadramento estejam corretos, o caminho mais seguro é consultar profissionais da contabilidade. Como as regras podem mudar conforme o tipo de sociedade, esse acompanhamento evita que o negócio acumule passivos desnecessários ou sofra questionamentos em fiscalizações.
Como calcular o valor do pró-labore sem comprometer o caixa
Definir o pró-labore exige equilíbrio: o valor precisa ser justo para quem trabalha, mas compatível com a realidade financeira do negócio.
Critérios para definir um valor coerente
Não existe uma fórmula única, mas há critérios que tornam a decisão mais fundamentada. Veja a seguir:
- Pesquisa de mercado: quanto o mercado paga para alguém que exerce a mesma função em empresas semelhantes? Esse é o ponto de partida mais objetivo
- Faturamento da empresa: o pró-labore deve ser proporcional ao que o negócio gera, não ao que a pessoa sócia gostaria de receber
- Despesas fixas e variáveis: antes de definir qualquer retirada, é preciso garantir que os custos operacionais estejam cobertos
- Necessidades pessoais das pessoas sócias: separar o que é necessidade real do que é desejo ajuda a evitar retiradas que comprometem o capital de giro
- Fluxo de caixa projetado: considerar os meses de menor receita para não criar uma obrigação que o negócio não consegue sustentar
A separação entre finanças pessoais e empresariais é o ponto central aqui. Quem não define um pró-labore claro tende a retirar dinheiro da empresa conforme a necessidade pessoal, o que torna impossível saber se o negócio é realmente lucrativo.
Exemplo prático de cálculo
Imagine uma pessoa sócia que gerencia uma pequena empresa de serviços. Para chegar a um valor de pró-labore coerente, ela pode seguir este raciocínio:
- Pesquisar o salário de mercado para uma gestora em empresas do mesmo porte, por exemplo, encontra uma faixa entre R$ 4.000 e R$ 6.000
- Verificar o faturamento médio mensal da empresa e calcular quanto representa em percentual (profissionais de contabilidade costumam recomendar entre 10% e 30% do faturamento como referência inicial)
- Mapear todas as despesas fixas do negócio e garantir que o pró-labore não comprometa esse pagamento
- Definir um valor dentro da faixa de mercado que o fluxo de caixa suporte, no exemplo, R$ 4.500
- Revisar esse valor a cada seis meses conforme o crescimento do negócio
Esse processo deixa a decisão documentada e justificável, tanto internamente quanto para a contabilidade. O valor não precisa ser permanente: ele pode e deve ser ajustado conforme o negócio evolui.
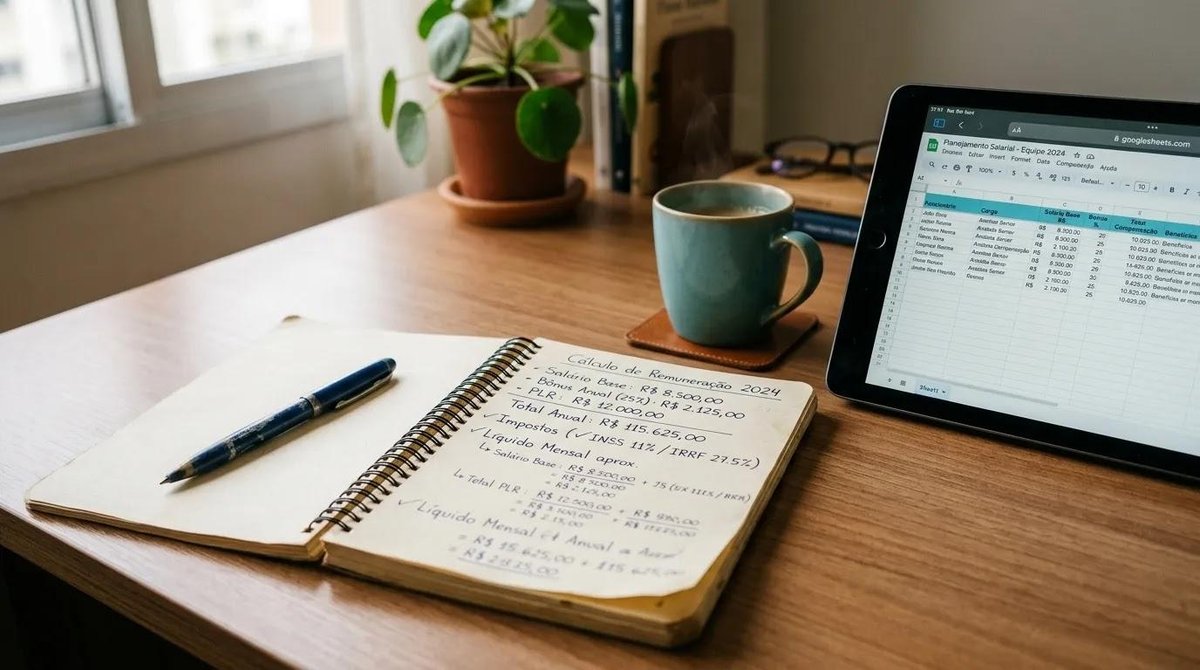
Quais impostos incidem sobre o pró-labore
O pró-labore não é isento de tributação e possui regras específicas de recolhimento que impactam o planejamento financeiro da empresa. É fundamental que as pessoas sócias compreendam que esses custos variam de acordo com o regime tributário adotado, como o Simples Nacional, influenciando o valor líquido a ser recebido.
Os principais tributos que incidem sobre essa remuneração são detalhados a seguir:
- INSS Patronal: a empresa recolhe 20% sobre o valor do pró-labore, embora essa obrigação possa ser dispensada para certos anexos do Simples Nacional;
- INSS da pessoa sócia: ocorre a retenção de 11% sobre o valor, respeitando sempre o teto estabelecido pela previdência social;
- IRRF: o Imposto de Renda Retido na Fonte é aplicado conforme a tabela progressiva oficial, sendo que rendimentos dentro da faixa de isenção não sofrem essa retenção.
A correta apuração desses valores permite que o negócio não acumule passivos fiscais e mantenha a conformidade com a Receita Federal. Por isso, contar com o suporte de profissionais de contabilidade é a estratégia mais segura para realizar os recolhimentos de forma precisa e eficiente.
Erros comuns ao definir o pró-labore e como evitar cada um
Poucos conteúdos sobre pró-labore detalham o impacto prático de uma definição mal feita. Esses são os erros que aparecem com mais frequência, e que geram consequências reais para quem empreende:
- Não definir pró-labore e misturar retiradas com o caixa da empresa: sem um valor fixo, as retiradas se tornam informais e variáveis. O resultado é um fluxo de caixa imprevisível e a impossibilidade de saber se o negócio é lucrativo de verdade
- Valor alto demais para o estágio do negócio: um pró-labore desproporcional ao faturamento corrói o capital de giro. Nos meses de queda na receita, a empresa pode não ter como honrar nem as despesas básicas
- Ausência de registro contábil: o pró-labore precisa estar documentado no contrato social ou em ata, e registrado na folha de pagamento. A ausência desse registro cria inconsistências fiscais que podem ser questionadas pela Receita Federal
- Confundir pró-labore com lucros para pagar menos imposto: distribuir tudo como lucro para evitar o INSS sobre o pró-labore é uma prática que a Receita Federal monitora. Se a empresa não tem lucro apurado suficiente para justificar a distribuição, o risco de autuação é real
Manter o controle das entradas e saídas da empresa de forma separada das finanças pessoais é o que torna essas armadilhas mais fáceis de evitar. Ferramentas de gestão financeira como o Mercado Pago podem ajudar nessa organização, pois oferece conta digital com separação de movimentações e ferramentas de controle de cobranças, o que pode ser útil para quem busca manter essa divisão.
Perguntas frequentes sobre pró-labore
O pró-labore é obrigatório para todo tipo de empresa?
É obrigatório para todas as pessoas sócias que exercem funções administrativas ou operacionais na empresa.
Qual é o valor mínimo do pró-labore?
A remuneração não pode ser inferior ao salário mínimo vigente, seguindo as normas da Receita Federal e do INSS.
É possível receber pró-labore e distribuição de lucros ao mesmo tempo?
É permitido receber pró-labore (pelo trabalho) e distribuição de lucros (pelo capital) simultaneamente, desde que registrados separadamente.
Como o pró-labore aparece na declaração de Imposto de Renda?
Deve ser declarado como rendimento tributável recebido de pessoa jurídica, incluindo as retenções de imposto feitas na fonte.