
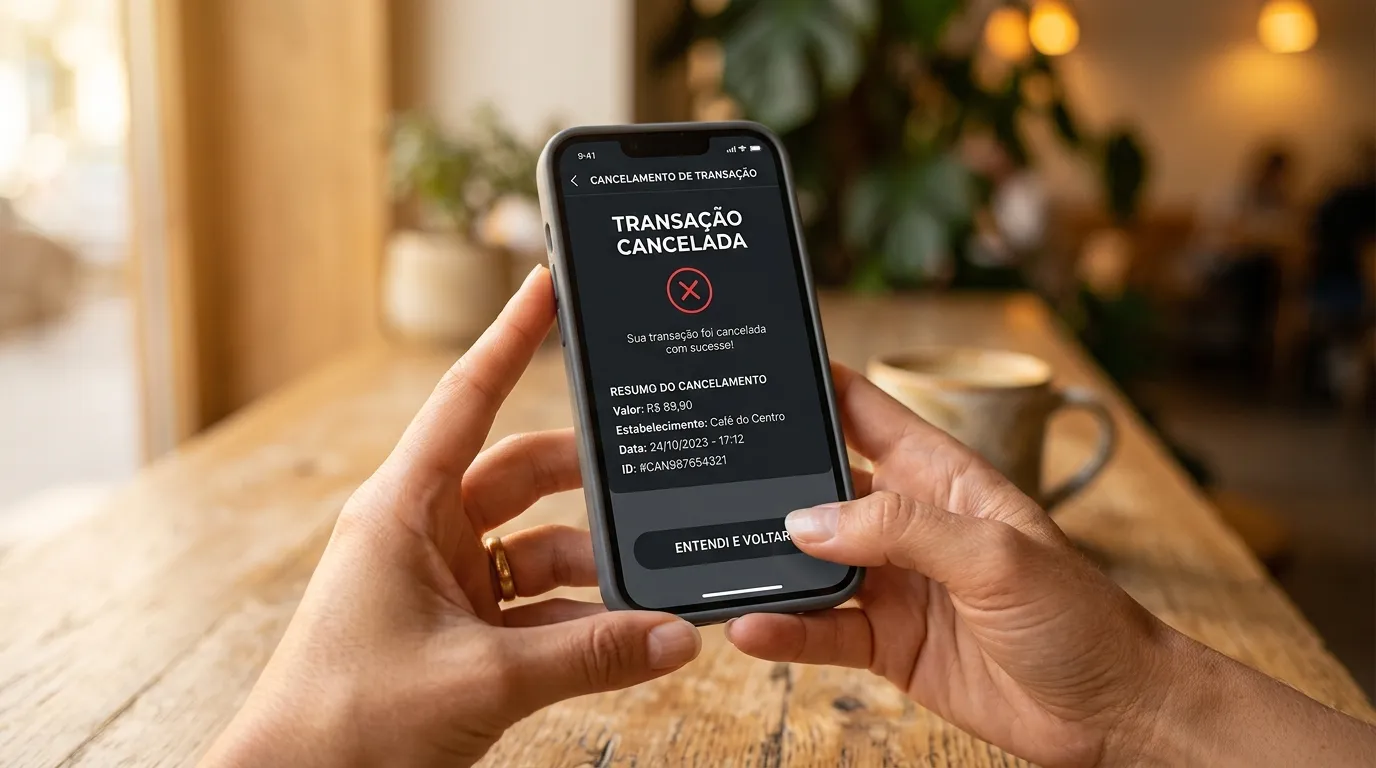

Um Pix concluído não tem cancelamento automático: o valor sai da conta e chega ao destino em segundos. Ainda assim, há alternativas para tentar reverter a situação. O MED (Mecanismo Especial de Devolução), do Banco Central, pode ser acionado em casos de fraude, roubo, coação ou falhas no sistema. Já o Pix agendado pode ser cancelado antes da data e hora programadas.
Neste artigo, você verá em quais situações é possível (ou não) cancelar um Pix, como acionar o MED dentro dos prazos, cancelar um Pix agendado, o que fazer em caso de envio por engano e como devolver um valor recebido por erro.
Cancelar Pix depois de enviado: quando é e quando não é possível
Antes de tomar qualquer ação, vale entender em quais cenários o sistema permite algum tipo de devolução e em quais a via é outra. A seguir, cada situação é detalhada com o caminho correspondente.
Situações em que o estorno pode acontecer (MED)
O MED foi criado para proteger quem sofreu prejuízo por razões fora do seu controle. Os cenários cobertos incluem:
- Fraude ou golpe confirmado (ex: você foi enganado a fazer a transferência)
- Roubo ou coação (alguém forçou o envio do Pix)
- Falha operacional da instituição financeira (envio duplicado, erro técnico no sistema)
- Transação realizada por terceiro sem autorização do titular da conta
Nesses casos, a solicitação de estorno pode ser feita junto à sua instituição financeira, que aciona o mecanismo junto ao Banco Central.
Situações em que não existe cancelamento automático
Quando o Pix foi enviado por engano — chave errada, valor incorreto ou pessoa errada — o MED não se aplica. A transferência foi autorizada por você, e o sistema não tem como distinguir esse erro de uma transação legítima. Nesse cenário, a via é entrar em contato com quem recebeu o valor e pedir a devolução de forma voluntária.
Identificar com precisão em qual situação você está é o primeiro passo antes de acionar qualquer canal de atendimento. Com essa clareza, o processo tende a ser mais rápido e direcionado.
MED do Pix: como funciona o Mecanismo Especial de Devolução e seus prazos
O MED é o recurso criado pelo Banco Central do Brasil para proteger quem sofreu fraude ou foi afetado por falha no sistema de pagamentos. Entender como acioná-lo e quais são os prazos envolvidos faz diferença na hora de agir com rapidez.
Como acionar o MED na sua instituição financeira
O processo começa com o contato à sua própria instituição financeira — banco, fintech ou app de pagamentos. Os canais disponíveis costumam ser SAC, chat no app ou atendimento presencial. Ao relatar o ocorrido, é importante ter em mãos:
- O comprovante da transação (com data, valor e dados do recebedor)
- Prints de conversas, e-mails ou qualquer comunicação que comprove o golpe
- Boletim de ocorrência, quando houver envolvimento de fraude ou roubo
Após o registro, a instituição insere a notificação no sistema do Banco Central. Um detalhe relevante que pouca gente conhece: o saldo na conta do recebedor pode ser bloqueado durante o período de análise, impedindo que o valor seja movimentado antes da decisão. Esse bloqueio não é garantido em todos os casos, mas é parte do funcionamento do MED quando há indícios de fraude.
Prazos do MED: solicitação, análise e devolução
Os prazos definidos pelo Banco Central seguem uma sequência clara:
- Até 80 dias a partir da data da transação para registrar a solicitação de estorno via MED
- Até 7 dias úteis para a instituição financeira analisar o caso após o registro
- Até 96 horas para a devolução ser processada, quando a fraude é confirmada
- Até 24 horas para retorno em casos de falha operacional do sistema (como envio duplicado)
Vale saber que a devolução pode ser parcial caso o recebedor não tenha saldo suficiente na conta no momento do bloqueio. Nessa situação, o valor disponível é devolvido, e o restante pode ser buscado por outras vias.
Agir com agilidade aumenta as chances de recuperar o valor, pois quanto antes o bloqueio for solicitado, menor a probabilidade de o dinheiro ter sido movimentado.
Pix agendado e Pix em processamento: como cancelar antes que o envio aconteça
Esses dois cenários são os que oferecem mais chance de evitar a perda do valor, já que a transação ainda não foi concluída. Veja como proceder em cada um deles.
Como cancelar um Pix agendado no app
O Pix agendado é a única modalidade que permite cancelamento sem burocracia. O passo a passo costuma seguir este fluxo em qualquer app de instituição financeira:
- Acesse o extrato ou a área de agendamentos do app
- Localize a transação agendada que deseja cancelar
- Selecione a opção “Cancelar agendamento”
- Confirme a ação quando solicitado
Por exemplo, no app do Mercado Pago, essa opção fica acessível na área de atividades, onde os agendamentos aparecem com status pendente. O cancelamento é imediato e o valor não chega a sair da conta.
O único requisito é que o cancelamento seja feito antes da data e hora programadas para o envio. Depois que o Pix é processado, ele passa a ser uma transação concluída e as regras mudam.
O que significa Pix em processamento
Quando um Pix aparece como “em processamento”, a transação foi iniciada mas ainda não foi liquidada. Isso pode acontecer por instabilidade temporária nos sistemas, por problemas na chave do recebedor ou, em casos específicos, por horários fora da janela de operação de algumas instituições menores.
Nesse estado, não há como cancelar a transação de forma manual. O recomendado é acompanhar o status no app — se houver falha técnica, o valor tende a retornar à conta de origem de forma automática. Se o status demorar mais do que algumas horas sem atualização, o contato com a instituição financeira é o próximo passo.
Fiz um Pix errado: como pedir devolução e recuperar o valor
Enviou para a chave errada ou colocou um valor diferente do pretendido? A boa notícia é que existe um caminho a seguir, mesmo sem o MED.
- Verifique o comprovante da transação para identificar o nome completo, CPF parcial e a chave Pix do recebedor
- Entre em contato com o recebedor usando os dados disponíveis — se a chave for um número de celular ou e-mail, é possível tentar o contato por esses meios e solicitar a devolução de forma amigável
- Acione sua instituição financeira caso o recebedor não responda ou se recuse a devolver — ela pode tentar intermediar o contato com a instituição do recebedor
- Registre um boletim de ocorrência se houver recusa ou má-fé, pois esse documento é necessário para qualquer medida judicial posterior
Um ponto importante: quem retém um valor recebido por engano pode responder por apropriação indébita, conforme o Código Penal brasileiro. Não se trata de uma ameaça, mas de uma informação que costuma motivar a devolução voluntária quando comunicada com clareza.
O caminho judicial existe, mas tende a ser mais longo. A tentativa de resolução direta com o recebedor é sempre o primeiro passo mais eficiente.
Recebi um Pix por engano ou por golpe: como devolver pelo app
Receber um Pix inesperado pode gerar dúvida. A forma correta de devolver é pelo botão “Devolver” no extrato do app da sua instituição financeira, acessando a transação recebida. Esse caminho é diferente de fazer um novo Pix: garante que o valor volte à conta de origem, sem custo adicional e com rastreabilidade.
Se o Pix estiver ligado a um possível golpe (como o “Pix errado”), não devolva antes de confirmar que o valor realmente entrou no seu saldo. Golpistas podem enviar comprovantes falsos.
Por fim, em Pix feito com cartão de crédito: a devolução vai para a conta do pagador, não para a fatura, e a taxa do crédito pode não ser reembolsada. Verifique as condições com a instituição financeira.
Como reduzir o risco de erro e golpe antes de enviar um Pix
A melhor proteção contra a necessidade de cancelar ou estornar um Pix é evitar que o erro aconteça. Alguns hábitos fazem diferença:
- Conferir o nome completo do recebedor na tela de confirmação antes de finalizar o envio
- Verificar o valor com atenção, sobretudo em valores altos — um zero a mais pode custar caro
- Usar chaves Pix salvas nos contatos de confiança do app, reduzindo o risco de digitar dados errados
- Desconfiar de pedidos urgentes por mensagem, mesmo que venham de contatos conhecidos (conta clonada é comum)
- Ativar notificações de transação no app para acompanhar cada movimentação em tempo real
- Ajustar os limites do Pix ao uso habitual — limites menores reduzem o impacto de um eventual golpe
Como nem o MED nem a boa vontade do recebedor são garantidos, a prevenção continua sendo o recurso mais confiável para quem usa o Pix com frequência.
Perguntas frequentes sobre como cancelar um Pix
É possível cancelar um Pix já concluído?
Não existe cancelamento automático para Pix concluído. Em casos de fraude, roubo, coação ou falha operacional, é possível solicitar o estorno via MED junto à sua instituição financeira. Para Pix enviado por engano, a via é pedir a devolução ao recebedor, já que o MED não cobre esse cenário.
Quanto tempo tenho para pedir estorno de um Pix pelo MED?
O prazo é de até 80 dias a partir da data da transação para registrar a solicitação. Após o registro, a instituição tem até 7 dias úteis para analisar o caso. Se a fraude for confirmada, a devolução pode ser processada em até 96 horas.
Tem como cancelar um Pix agendado?
Sim. O cancelamento é possível desde que seja feito antes da data e hora programadas para o envio. A opção fica disponível na área de agendamentos ou no extrato do app da instituição financeira, e o processo é imediato.
O que acontece se alguém não devolver um Pix recebido por engano?
Reter valores recebidos por engano pode configurar apropriação indébita, conforme o Código Penal brasileiro. Quem enviou o Pix pode registrar boletim de ocorrência e buscar a devolução por via judicial caso as tentativas de resolução direta não surtam efeito.
Quem busca mais controle sobre as transações Pix pode contar com funcionalidades como notificações em tempo real, botão de devolução no extrato e ajuste de limites por horário. Vale explorar o que sua instituição financeira oferece para usar o Pix com mais segurança no dia a dia.
Aplicam-se restrições. Consulte mais informações sobre produtos, serviços e termos de uso em: https://www.mercadopago.com.br/ajuda/termos-e-condicoes_299