

Vários bancos digitais e tradicionais liberam cartão de crédito para MEI. A maioria não cobra anuidade e pode ser solicitado direto no aplicativo. O requisito principal é ter um CNPJ ativo como Microempreendedor Individual e uma conta PJ na instituição.
Entre as opções que oferecem cartão de crédito para MEI estão o Mercado Pago, Nubank, Banco Inter, Cora, C6 Bank e PagBank. Cada um deles possui condições diferentes de limite, benefícios e aprovação.
Confira as 5 melhores opções, que entregam benefícios para quem é MEI. Também veja quais são as vantagens de ter um e o que avaliar antes de pedir.
Top 5 lugares que liberam cartão de crédito para MEI
Confira as 5 melhores instituições que liberam cartão de crédito para MEI e que podem ser solicitadas diretamente pelo app, agilizando a liberação. A aprovação do crédito depende de análise individual de cada instituição.
1. Mercado Pago: sem anuidade e com cashback
O Mercado Pago, que faz parte do ecossistema financeiro do Mercado Livre, oferece um cartão PJ Visa internacional, sem anuidade e sem taxa de emissão. A solicitação é feita pelo app conta Negócio.
Entre seus diferenciais, estão:
- Sem anuidade e sem taxa de emissão.
- Cashback de até 5% para assinantes Meli+ e 0,6% em outras lojas.
- Parcelamento em até 18x sem juros em produtos selecionados no Mercado Livre.
- Gestão de fatura e limite pelo app.
- Integração com maquininhas Point, link de pagamento, QR Code e conta PJ com rendimento.
2. Nubank PJ: experiência digital e juros menores no atraso
O Nubank oferece o cartão Nu Empresas. Ele funciona como débito e crédito, sem anuidade. A função crédito depende de análise e é solicitada pelo app.
Entre seus diferenciais, estão:
- É sem anuidade.
- Pix e boleto no crédito, com parcelamento em até 12x.
- Nu Limite Garantido: aplicação em CDB serve como garantia para aumentar o limite.
- Taxas de juros por atraso menores que cartões tradicionais.
3. Banco Inter Empresas: pontos e anuidade zero
O Inter oferece cartão específico para MEI (Microbusiness MEI), sem anuidade e com o programa de pontos Inter Loop. O microempreendedor consegue acumular pontos para viagens ou cashback sem pagar nada a mais.
Ele tem como diferenciais:
- Sem anuidade e sem renda mínima para solicitar.
- 1 ponto Loop a cada R$ 10 gastos no crédito (versão MEI).
- Pontos trocados por cashback, milhas (Azul, Smiles) ou desconto na fatura.
- Conta PJ gratuita com Pix ilimitado.
4. Cora: foco em gestão financeira para PJ
O cartão do banco Cora possui bandeira Visa internacional, com função débito e crédito e não cobra anuidade. A função crédito passa por análise e pode demorar para ser liberada.
Entre seus destaques, estão:
- Sem anuidade, sem taxa de emissão.
- Cartões virtuais ilimitados para separar gastos por categoria.
- Gestão de cobranças, fluxo de caixa e emissão de NFS integrada.
- Pix e boletos ilimitados e gratuitos.
5. C6 Business: cartões adicionais e limite atrelado a CDB
O C6 Business é o cartão PJ do C6 Bank, disponível para conta C6 MEI. É uma opção sem cobrança de anuidade, com até 10 cartões adicionais gratuitos.
Entre seus destaques, estão:
- Sem anuidade, disponível em 10 cores.
- Aumento de limite atrelado a CDB: cada R$ 1 investido libera R$ 1 no limite.
- Programa Átomos: pontos que não expiram.
- Conta internacional para transações em dólar.
O MEI deve ter cartão de crédito?
Não é obrigatório, mas ter um cartão PJ vinculado ao CNPJ faz diferença na organização do negócio. Quem usa o cartão pessoal para comprar insumos, pagar fornecedores e assinar ferramentas acaba misturando as finanças.
Além da organização, o cartão PJ traz uma vantagem prática: prazo. A compra feita hoje pode vir na fatura do próximo mês, o que dá fôlego para o caixa sem precisar recorrer a empréstimos.
Vantagens de ter cartão de crédito PJ como MEI
O cartão de crédito para MEI vai além de facilitar compras. Ele pode se tornar uma ferramenta de gestão. Estão entre suas principais vantagens:
- Separação de finanças: gastos do negócio ficam no cartão PJ, gastos pessoais no cartão PF. Isso simplifica a contabilidade e evita confusão no fechamento do mês.
- Parcelamento de compras maiores: investimentos como equipamentos, estoque ou assinatura de software podem ser divididos em parcelas, diluindo o impacto nas finanças.
- Histórico de crédito para o CNPJ: usar o cartão e pagar em dia cria reputação de crédito vinculada ao CNPJ. Com o tempo, isso pode facilitar a aprovação de linhas de crédito mais vantajosas.
- Cashback e pontos: alguns cartões devolvem parte do valor gasto em cashback ou acumulam pontos. Eles podem ser trocados por produtos, passagens ou descontos.
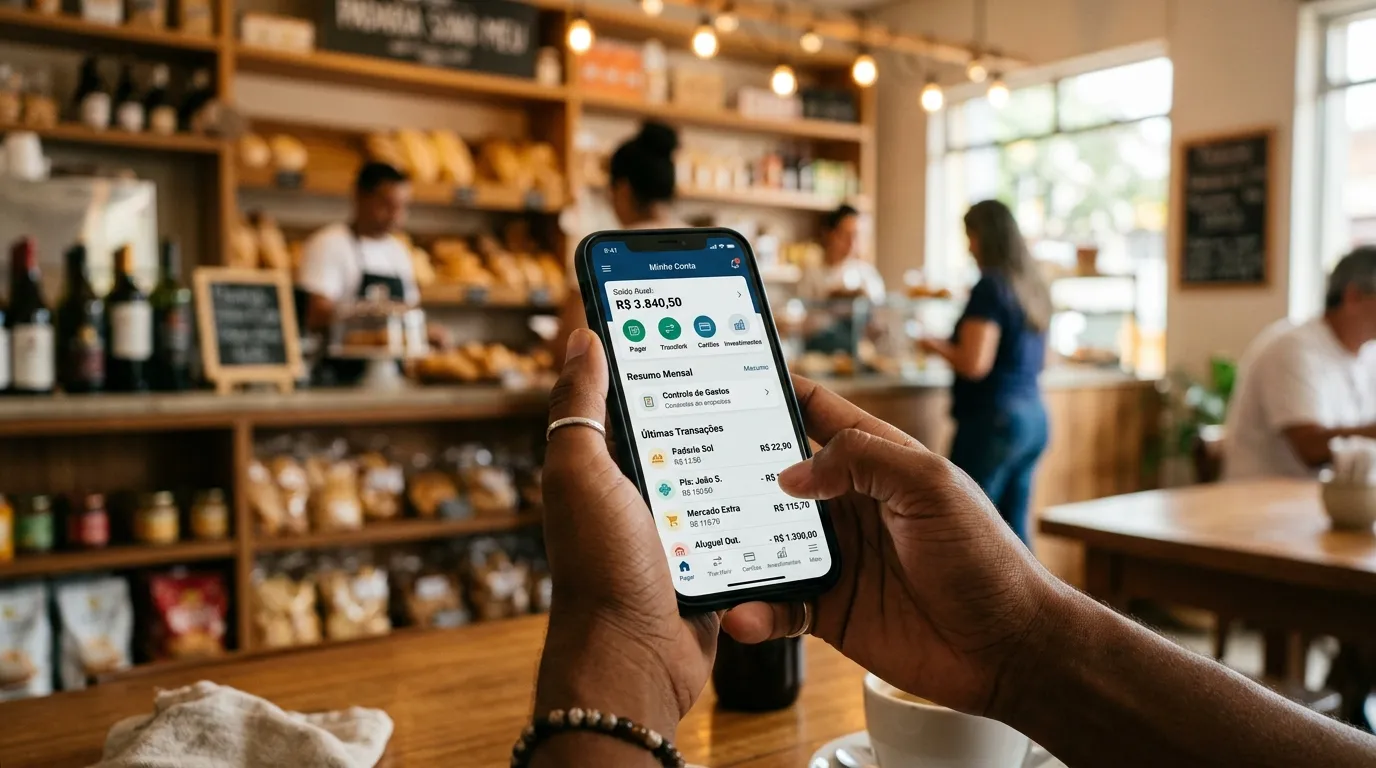
- Controle pelo app: tenha notificações em tempo real, fatura detalhada e gestão de limite direto no celular, o que ajuda a manter o controle sem planilhas
Como escolher o lugar para pedir cartão de crédito para MEI
O melhor cartão é o que se encaixa na rotina do negócio. Observe esses critérios para tomar sua decisão:
- Anuidade: priorize as opções sem cobrança anual. Todos os cinco listados neste ranking são isentos,
- Facilidade de aprovação: os bancos digitais costumam aprovar o cartão rapidamente. Vale a pena priorizá-los.
- Limite inicial: muitas instituições liberam limites baixos no começo e aumentam conforme o uso. Se o valor inicial for muito baixo, verifique se há opção de limite garantido (com investimento atrelado).
- Benefícios: avalie se cashback, pontos ou parcelamento fazem diferença para o perfil de gastos do negócio.
Cuidados ao usar cartão de crédito como MEI
O cartão PJ é uma ferramenta estratégica, mas exige atenção para não virar uma armadilha financeira. Uma primeira dica é pagar a fatura sempre integralmente, já que os juros do rotativo para o cartão PJ são altos.
- Evite comprometer todo o limite. Quando você deixa uma margem de segurança, evita surpresas quando surgem gastos inesperados nas suas atividades.
- Também use o cartão só para despesas da empresa. Quando você mistura gastos pessoais e empresariais no mesmo cartão, desfaz a principal vantagem de ter uma conta PJ.
- Por fim, ative as notificações. Acompanhar cada compra em tempo real ajuda a manter o controle e identificar cobranças indevidas
Ter um cartão de crédito vinculado ao MEI profissionaliza a gestão, separa as finanças e dá fôlego para o seu caixa. Só é preciso usar com disciplina: pagar a fatura em dia e não misturar com gastos pessoais.
Torne sua gestão mais eficiente e ganhe mais com um cartão de crédito como MEI. Se você ficou com alguma dúvida sobre este tema, estamos aqui para ajudar com o que precisar.
Perguntas frequentes sobre cartão de crédito para MEI
Qual banco libera cartão de crédito para MEI?
Diversas instituições financeiras oferecem cartão de crédito para MEI, incluindo bancos digitais e tradicionais. Entre elas estão Mercado Pago, Nubank, Inter, Cora e C6 Bank, cada uma com diferentes de limite, benefícios e aprovação.
Preciso ter CNPJ para solicitar cartão de crédito para MEI?
Sim. É necessário ter um CNPJ ativo como Microempreendedor Individual e, na maioria dos casos, uma conta PJ na instituição. Além disso, a liberação do crédito depende de análise do perfil e da movimentação financeira.
Cartão de crédito para MEI tem anuidade?
Depende da instituição. Muitos bancos digitais oferecem cartões sem anuidade, enquanto outros podem cobrar taxas conforme os benefícios oferecidos. Avaliar os custos ajuda a escolher uma opção mais adequada ao negócio.
Vale a pena ter cartão de crédito sendo MEI?
Pode valer a pena para organizar as finanças, separar gastos pessoais e ter mais controle sobre as despesas do negócio. Além disso, o prazo da fatura pode ajudar na gestão do fluxo de caixa.
Como aumentar o limite do cartão de crédito para MEI?
O aumento do limite depende do uso do cartão, pagamento em dia e movimentação da conta PJ. Algumas instituições também permitem aumentar o limite ao vincular investimentos como garantia.